Domain 8571.de kaufen?
Wir ziehen mit dem Projekt
8571.de um.
Sind Sie am Kauf der Domain
8571.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 8571.de kaufen?
Was ist eine Prolongation des Darlehens?
Eine Prolongation des Darlehens bezieht sich auf die Verlängerung der Laufzeit eines bestehenden Darlehensvertrags. Dies geschieht in der Regel, wenn der Kreditnehmer nicht in der Lage ist, das Darlehen zum vereinbarten Fälligkeitsdatum vollständig zurückzuzahlen. Durch die Prolongation wird die Rückzahlungsfrist verlängert, was dem Kreditnehmer mehr Zeit gibt, um das Darlehen zurückzuzahlen. In vielen Fällen sind jedoch zusätzliche Zinsen oder Gebühren mit einer Prolongation verbunden, da die Bank dadurch länger auf ihr Geld warten muss. Es ist wichtig, die genauen Bedingungen und Kosten einer Prolongation sorgfältig zu prüfen, bevor man sich dafür entscheidet. **
Wie funktioniert die Beantragung und Rückzahlung eines Darlehens? Was sind die üblichen Konditionen und Voraussetzungen für die Gewährung eines Darlehens?
Die Beantragung eines Darlehens erfolgt in der Regel bei einer Bank oder einem Kreditinstitut, wo der Kreditnehmer einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung des Darlehensvertrags wird das Geld ausgezahlt und in regelmäßigen Raten zurückgezahlt. Die üblichen Konditionen für die Gewährung eines Darlehens sind die Bonität des Kreditnehmers, die Höhe des Darlehens, die Laufzeit und der Zinssatz. **

Ähnliche Suchbegriffe für Darlehens
Top-Angebote
Produkte zum Begriff Darlehens:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
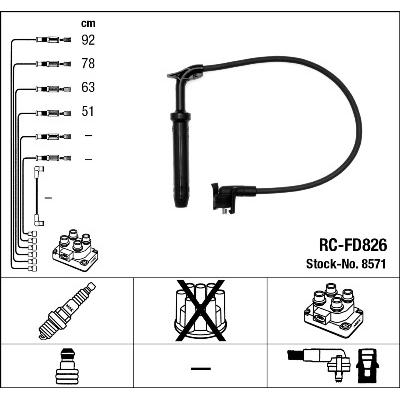
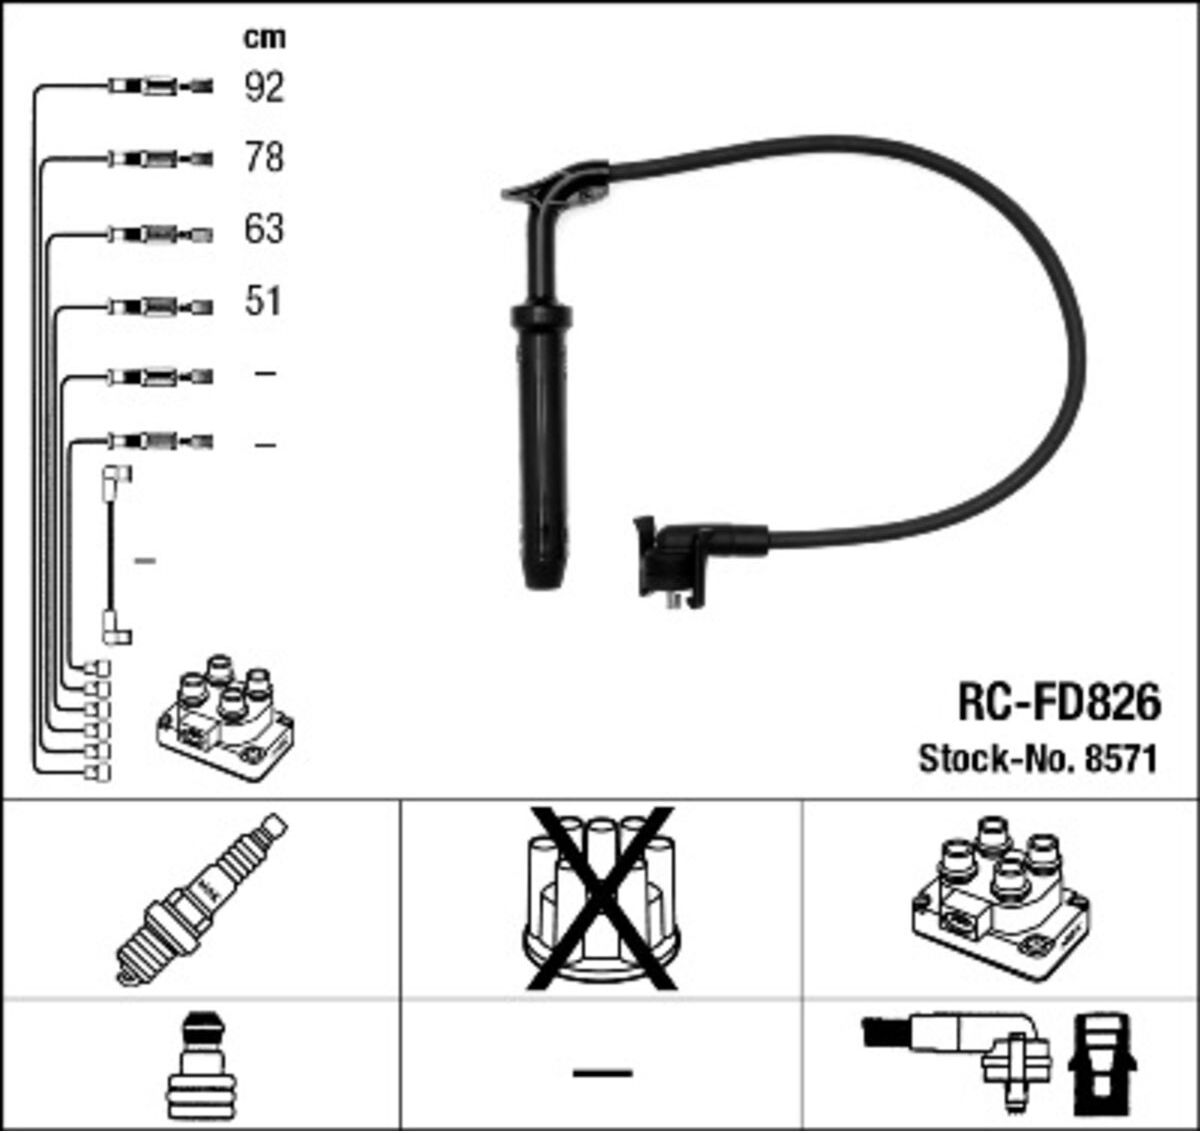
Zündleitungssatz NGK 8571Der Austausch defekter Zündleitungen stellt einen runden Motorlauf und die volle Leistung des Fahrzeugs wieder her. Zündleitungen leiten die von der Zündspule erzeugte Hochspannung verlustarm zu den Zündkerzen weiter.Der Zündleitungssatz NGK 8571 hat vier Leitungen und ist als Widerstandszündleitung ausgeführt. Dieses Produkt ist unter anderem kompatibel mit Ford ORION III, Ford FIESTA III, Ford ESCORT V Cabriolet, Ford ESCORT IV Cabriolet und Ford ESCORT V Turnier. Holen Sie sich jetzt den Zündleitungssatz NGK 8571 bei Motointegrator.30,26 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
MAPCO 8571 BremsbackensatzEinbauposition: Hinterachse; Bremstrommeldurchmesser innen [mm]: 200; Breite [mm]: 37; Baujahr ab: 07/1985, 10/1988, 10/1989, 11/1989, 08/1989, 08/1995, 06/1993, 08/1985, 11/1988; Baujahr bis: 08/1989, 07/1995, 04/1992, 07/1998, 08/1998, 09/1999; Fahrzeugtyp: (Nato); Fahrzeugproduktionsland: Groß Britannien, Japan; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Fahrwerk: für Fahrzeuge mit verstärktem Fahrwerk13,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Zinssätze die Gesamtkosten eines Darlehens?
Niedrigere Zinssätze führen zu niedrigeren Gesamtkosten eines Darlehens, da weniger Zinsen gezahlt werden müssen. Höhere Zinssätze erhöhen die Gesamtkosten eines Darlehens, da mehr Zinsen gezahlt werden müssen. Die Wahl des richtigen Zinssatzes kann erhebliche Auswirkungen auf die Gesamtkosten eines Darlehens haben. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen eines Kredits oder Darlehens?
Die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Faktoren, die die Finanzierungskonditionen beeinflussen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Art des Kredits sowie das Risiko für den Kreditgeber eine Rolle. Eine gute Bonität und Sicherheiten können zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Je länger die Kreditlaufzeit, desto niedriger sind die monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine längere Laufzeit bedeutet jedoch auch insgesamt höhere Zinskosten. Eine kürzere Kreditlaufzeit führt zu höheren monatlichen Raten, aber insgesamt niedrigeren Zinskosten. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Raten, da der Darlehensbetrag schneller zurückgezahlt werden muss. Die Gesamtkosten des Darlehens steigen mit einer längeren Kreditlaufzeit aufgrund der höheren Zinsen. **
Was ist der übliche Zeitrahmen für die Rückzahlung eines Darlehens?
Der übliche Zeitrahmen für die Rückzahlung eines Darlehens variiert je nach Art des Darlehens und den Vereinbarungen zwischen Kreditgeber und Kreditnehmer. Typische Rückzahlungsfristen reichen von wenigen Monaten bis zu mehreren Jahren. Hypothekendarlehen haben oft Rückzahlungsfristen von 15 bis 30 Jahren. **
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Top-Angebote
Produkte zum Begriff Darlehens:
-
Innovation trifft Nachhaltigkeit, Fachbücher von Lucie Töpfer, Sebastian KiesslingInnovation und Nachhaltigkeit werden immer noch oft als Gegensätze betrachtet. Auf der einen Seite stehen die Ingenieure, die Technologien entwickeln, auf der anderen Seite die Nachhaltigkeitsabteilungen, die an CO2-Reduktionen arbeiten. Doch wirklich zukunftsfähige Innovationen entstehen nur durch das Zusammenspiel beider Welten. Das Buch von Lucie Töpfer und Sebastian Kiessling bietet den Rahmen, um diese Trennung zu überwinden, und richtet sich an alle, die Verantwortung übernehmen wollen. Es erläutert die theoretischen Grundlagen und veranschaulicht anhand von Fallstudien und realen Anwendungsbeispielen mögliche nachhaltige Konzepte. Dazu werden direkt anwendbare Anleitungen und Tools bereitgestellt, um nachhaltige Praktiken und Innovationen in Unternehmen zu fördern. Inhalte: Die Rolle von Innovation im Wandel. Wirtschaftlichkeit als Grundlage nachhaltiger Innovation. Bilanzdenken in der Nachhaltigkeit. Strategien für CO2-Neutralität durch nachhaltige Innovation. Finanzierungsinstrumente und Fördermittel. Integration von Nachhaltigkeit in Produktentwicklung und Dienstleistungsinnovationen. Nachhaltige technologische Innovationen und ihre Marktpotenziale. Globale Perspektiven und internationale Kooperationen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Prolongation des Darlehens?
Eine Prolongation des Darlehens bezieht sich auf die Verlängerung der Laufzeit eines bestehenden Darlehensvertrags. Dies geschieht in der Regel, wenn der Kreditnehmer nicht in der Lage ist, das Darlehen zum vereinbarten Fälligkeitsdatum vollständig zurückzuzahlen. Durch die Prolongation wird die Rückzahlungsfrist verlängert, was dem Kreditnehmer mehr Zeit gibt, um das Darlehen zurückzuzahlen. In vielen Fällen sind jedoch zusätzliche Zinsen oder Gebühren mit einer Prolongation verbunden, da die Bank dadurch länger auf ihr Geld warten muss. Es ist wichtig, die genauen Bedingungen und Kosten einer Prolongation sorgfältig zu prüfen, bevor man sich dafür entscheidet. **
-
Wie funktioniert die Beantragung und Rückzahlung eines Darlehens? Was sind die üblichen Konditionen und Voraussetzungen für die Gewährung eines Darlehens?
Die Beantragung eines Darlehens erfolgt in der Regel bei einer Bank oder einem Kreditinstitut, wo der Kreditnehmer einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung des Darlehensvertrags wird das Geld ausgezahlt und in regelmäßigen Raten zurückgezahlt. Die üblichen Konditionen für die Gewährung eines Darlehens sind die Bonität des Kreditnehmers, die Höhe des Darlehens, die Laufzeit und der Zinssatz. **
-
Wie beeinflussen verschiedene Zinssätze die Gesamtkosten eines Darlehens?
Niedrigere Zinssätze führen zu niedrigeren Gesamtkosten eines Darlehens, da weniger Zinsen gezahlt werden müssen. Höhere Zinssätze erhöhen die Gesamtkosten eines Darlehens, da mehr Zinsen gezahlt werden müssen. Die Wahl des richtigen Zinssatzes kann erhebliche Auswirkungen auf die Gesamtkosten eines Darlehens haben. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen eines Kredits oder Darlehens?
Die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Faktoren, die die Finanzierungskonditionen beeinflussen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Art des Kredits sowie das Risiko für den Kreditgeber eine Rolle. Eine gute Bonität und Sicherheiten können zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
Ähnliche Suchbegriffe für Darlehens
-
Zündleitungssatz NGK 8571Der Austausch defekter Zündleitungen stellt einen runden Motorlauf und die volle Leistung des Fahrzeugs wieder her. Zündleitungen leiten die von der Zündspule erzeugte Hochspannung verlustarm zu den Zündkerzen weiter.Der Zündleitungssatz NGK 8571 hat vier Leitungen und ist als Widerstandszündleitung ausgeführt. Dieses Produkt ist unter anderem kompatibel mit Ford ORION III, Ford FIESTA III, Ford ESCORT V Cabriolet, Ford ESCORT IV Cabriolet und Ford ESCORT V Turnier. Holen Sie sich jetzt den Zündleitungssatz NGK 8571 bei Motointegrator.30,26 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
MAPCO 8571 BremsbackensatzEinbauposition: Hinterachse; Bremstrommeldurchmesser innen [mm]: 200; Breite [mm]: 37; Baujahr ab: 07/1985, 10/1988, 10/1989, 11/1989, 08/1989, 08/1995, 06/1993, 08/1985, 11/1988; Baujahr bis: 08/1989, 07/1995, 04/1992, 07/1998, 08/1998, 09/1999; Fahrzeugtyp: (Nato); Fahrzeugproduktionsland: Groß Britannien, Japan; Brems-/Fahrdynamik: für Fahrzeuge ohne ABS; Fahrwerk: für Fahrzeuge mit verstärktem Fahrwerk13,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Je länger die Kreditlaufzeit, desto niedriger sind die monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine längere Laufzeit bedeutet jedoch auch insgesamt höhere Zinskosten. Eine kürzere Kreditlaufzeit führt zu höheren monatlichen Raten, aber insgesamt niedrigeren Zinskosten. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Raten, da der Darlehensbetrag schneller zurückgezahlt werden muss. Die Gesamtkosten des Darlehens steigen mit einer längeren Kreditlaufzeit aufgrund der höheren Zinsen. **
-
Was ist der übliche Zeitrahmen für die Rückzahlung eines Darlehens?
Der übliche Zeitrahmen für die Rückzahlung eines Darlehens variiert je nach Art des Darlehens und den Vereinbarungen zwischen Kreditgeber und Kreditnehmer. Typische Rückzahlungsfristen reichen von wenigen Monaten bis zu mehreren Jahren. Hypothekendarlehen haben oft Rückzahlungsfristen von 15 bis 30 Jahren. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.